10月23日,伦敦金现跌破4000美元/盎司,本周累计跌幅已超4%股票配资用户实测,创下6月以来最大单周跌幅。本轮抛售或受两方面因素驱动:一方面,在中东局势再度升级、胡塞武装袭击沙特等地缘冲突扰动下,市场对美元融资与流动性压力的担忧加剧,部分官方部门倾向于将黄金储备作为高流动性资产变现;另一方面,近期AI股下跌触及部分杠杆资金的强平线,相关股票资金需补缴保证金,黄金因流动性优势可能成为被动变现的来源。
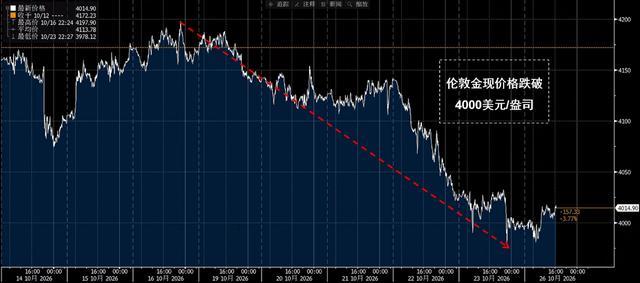
不过,在可追踪的黄金市场微观数据中,并未出现与跌幅相匹配的集中抛售。黄金现货资金流入整体平稳,CTA持仓在观察窗口内基本未变,黄金ETF抛售规模有限,CME黄金未平仓合约反而增加。这与典型的算法抛售、现货抛售、量化基金去杠杆、期货端保证金追缴或ETF赎回情形差异显著,也意味着本轮卖压更可能来自场外、衍生品或官方部门等难以通过高频数据追踪的渠道。
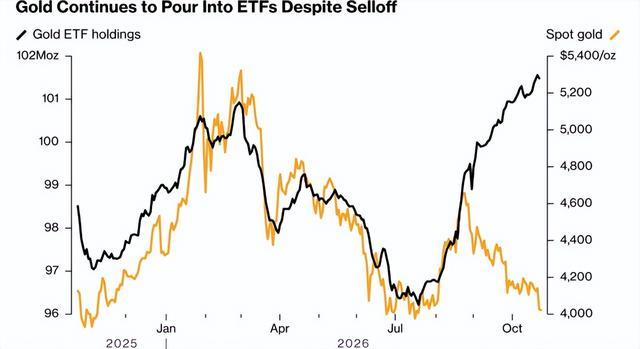
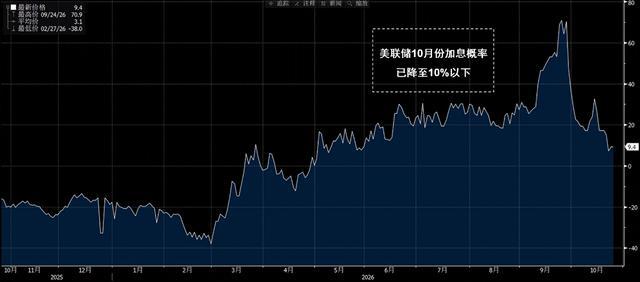
而且当前黄金下跌发生在避险情绪升温、美债收益率明显回落的背景下。近期AI相关资产持续遭遇抛售,市场对AI数据中心资本开支、企业融资能力及相关信用风险的担忧加剧,避险配置资金转而流向美债等资产,但黄金并未同步走强,显示本轮下跌尚未获得避险增量买盘支撑。市场对美联储10月加息的预期亦有所降温,传统利率变量对金价短期跌势的解释力明显不足。
在此背景下,官方部门抛售或是上述价格走势与可追踪资金流显著背离的原因之一,其可能正充当黄金市场的幽灵卖家。
元股证券:ygzq.hk官方部门或是当前黄金市场的幽灵卖家
如前述,本轮黄金抛售中,CTA并未在贵金属板块形成大规模趋势性抛售;全球黄金ETF持仓表现出较强韧性,在金价承压期间,ETF资金流出规模十分有限,甚至在部分时段录得逆势净流入;芝商所黄金期货未平仓合约并未随去杠杆过程而收缩,反而逆势上升,这与常规恐慌性赎回的特征明显不符。
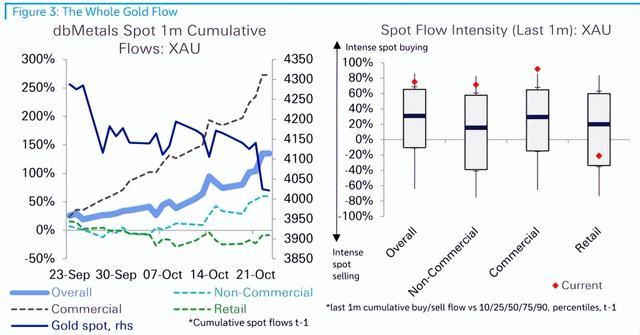
这表明,本轮黄金抛压并非源自常规金融投机衍生品链条,而更可能来自场外交易或官方储备再平衡等结构性供给。此类供给难以被ETF持仓、期货净多头和可追踪现货流量完整捕捉,若仅依据上述高频指标,则可能低估边际供给变化。价格由边际成交决定,而非所有持有者的平均意愿:即便长期买家持续增持,只要短期新增卖盘超过交易市场承接能力,金价仍可能显著下行。
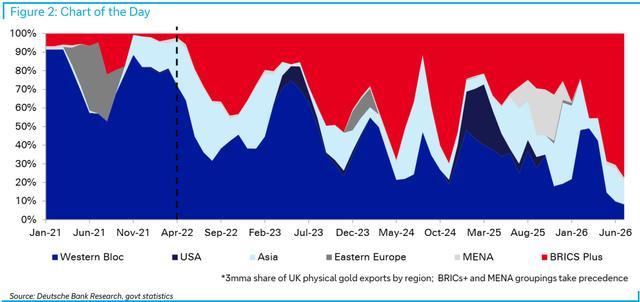
官方部门是上述难以追踪供给的重要潜在来源:当前77%的英国黄金出口流向金砖+国家(3个月移动平均),相关销售报告在时点上与价格走势亦相互吻合。历史安全协议的不确定性加大储备风险,部分官方机构可能通过场外或期权方式出售黄金,成为幽灵卖家。
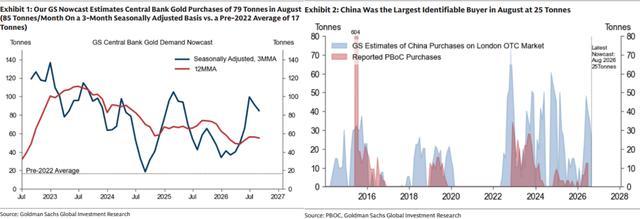
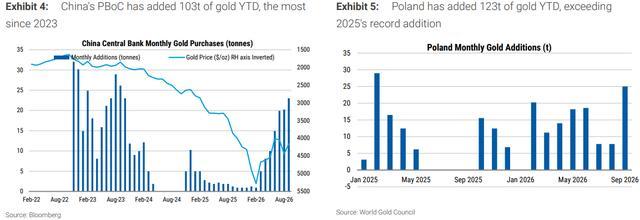
尽管当前中国人民银行及隐形买盘仍在增持:8月中国通过伦敦场外市场购入25吨黄金,高于官方公布的20吨;5-8月场外购入量较官方数据高出83吨、约128%。实物黄金持续西向东移动,上海溢价保持高位,显示东方实物需求仍具韧性。但由于近期美债收益依旧高企,美元资产的利息回报极具吸引力,部分黄金储备占比较高、面临外汇流动性压力的国家开始进行战术性再平衡。
如哈萨克斯坦央行宣布在年底将黄金占储备比例从约78%降至75%,并计划通过出售黄金相关期权和实物黄金实施调整。此类储备再平衡可能在特定时期形成额外供给,即使其他央行仍在购金,也可能对短期价格构成压力。土耳其、俄罗斯此前也曾因能源进口与汇率压力出售黄金。
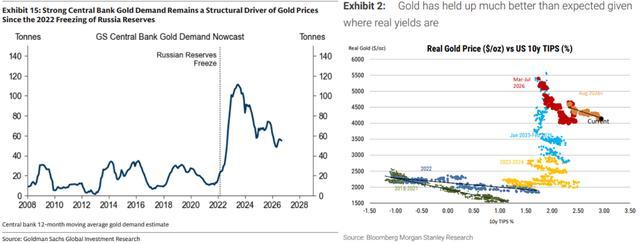
由此,金融属性较强的纸黄金衍生品市场与战略属性主导的实物及官方需求之间出现分化:投机资金因短期流动性摩擦而撤离,对衍生品价格形成压制;与此同时,以主权央行储备配置和长期机构配置为代表的实物买盘,正通过场外市场持续吸收供给。
这种“价格下行而实物西向东转移”的现象表明,本轮金价跌破4000美元/盎司关口更可能由短期流动性挤兑驱动,带有伪跌破特征,而非基本面系统性转弱的充分确认。
关注卖压来源、边际供需与技术性反转条件
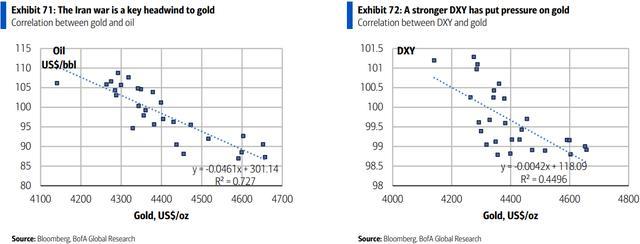
短期来看,金价仍面临多重不确定性。若能源价格继续高企、市场重新强化对美联储紧缩的预期,实际利率和美元走强可能进一步压制黄金;若AI资产波动继续触发杠杆账户降低风险,黄金也可能再次被用作流动性来源。此外,若价格持续运行于关键技术位下方,系统性策略可能扩大空头头寸,ETF赎回也可能从潜在风险转化为实际卖压。因此,4000美元/盎司关口失守后,不能排除市场继续寻找新支撑的可能。
中期判断则需回到边际供需。首先,应持续跟踪各国央行黄金储备变化及哈萨克斯坦等潜在卖方的实际操作,判断官方部门出售是一次性再平衡,还是更广泛的储备调整趋势。其次,关注中国黄金进口、国内外现货溢价以及全球央行购金,判断价格回落能否吸引实物买盘。再次,观察ETF持仓与资金流是否持续背离,以及CME未平仓合约和CTA仓位能否提供卖压减弱的证据。
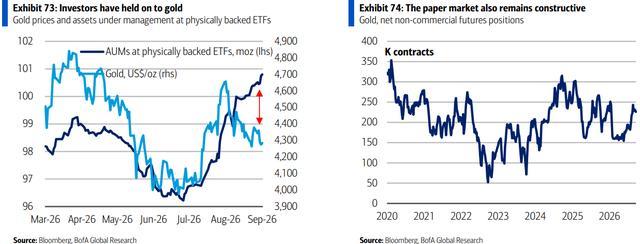
基准情景下,若本轮下跌主要由短期流动性需求与局部储备调整驱动,且全球央行购金、中国实物需求及长期配置需求保持韧性,则随着被动卖盘逐步出清,黄金有望重新获得结构性需求支撑。相反情形下,若官方部门出售规模扩大,同时美联储维持偏鹰立场、美元走强并引发技术性抛售,金价调整周期可能相应延长。
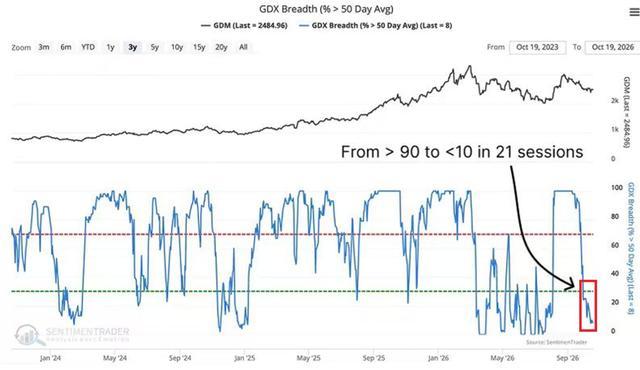
另外有两点值得关注:1)当前黄金矿业股已显著超卖,GDX约92%成分股低于50日均线、90%低于200日均线,类似2024年3月和12月情形,此后一个月GDX分别上涨21.5%和15.4%,历史经验显示抛售潮或已接近尾声。2)近期,美国一家核聚变初创公司宣布将汞变为稳定的黄金,但其实际产量与成本尚未披露且未经独立验证,加之制备成本或远超黄金价格,该技术目前对黄金供给不构成任何实质影响。
 股票配资用户实测
十大证券公司开户推荐提示:本文来自互联网,不代表本网站观点。
相关文章